-
09-28 2026
江波龙端侧AI存储,重要进展!
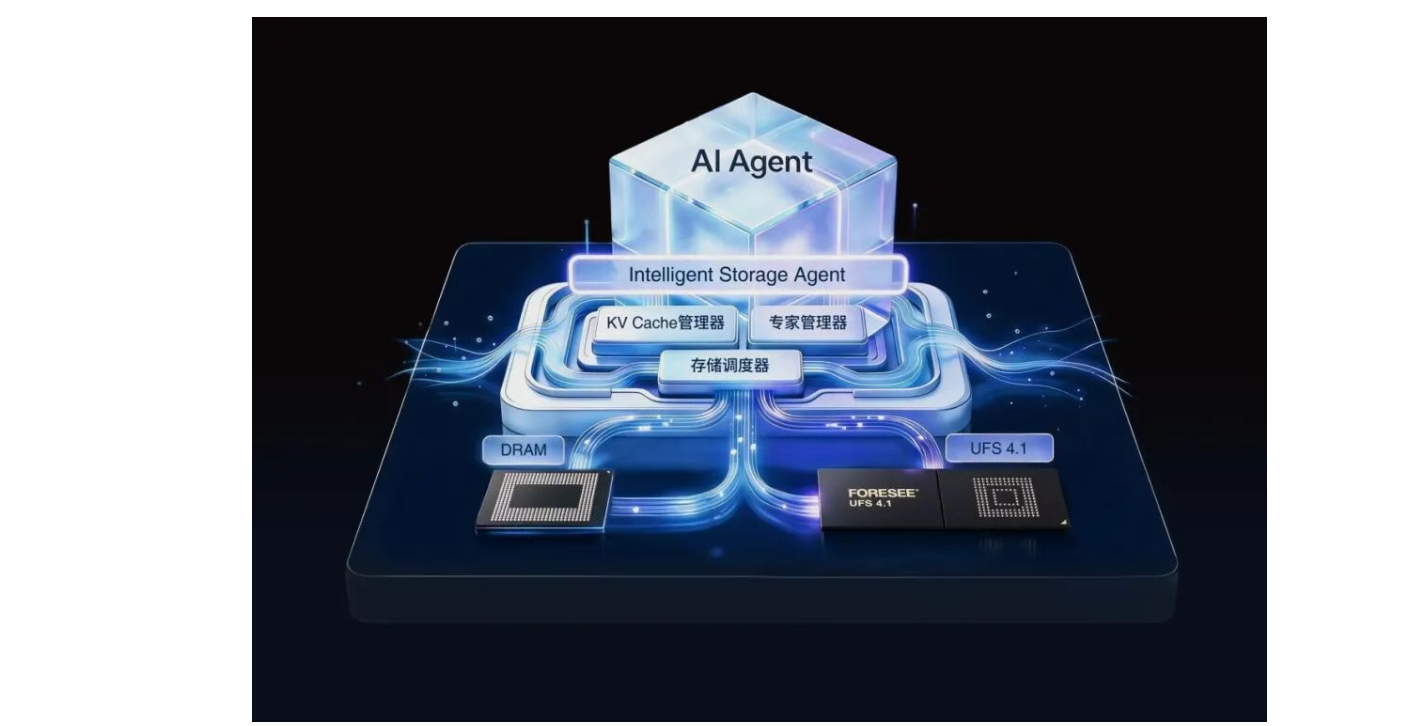
这两天,高通发布了新一代骁龙8系列旗舰平台。除了CPU、GPU和NPU性能进一步提升外,一个值得关注的变化是,高通已经能够在手机端运行30B-MoE(Mixture of Experts)模型。其实,要让这样一个大规模模型真正跑在手机上,并非易事。除了需要解决内存、存储、算力与调度等问题,还要兼顾运行速度、稳定性和功耗,如何让大模型在有限的终端资源下持续高效运行,成为端侧AI落地的关键挑战。但高通
-
09-24 2026
替代硅,迈出关键一步
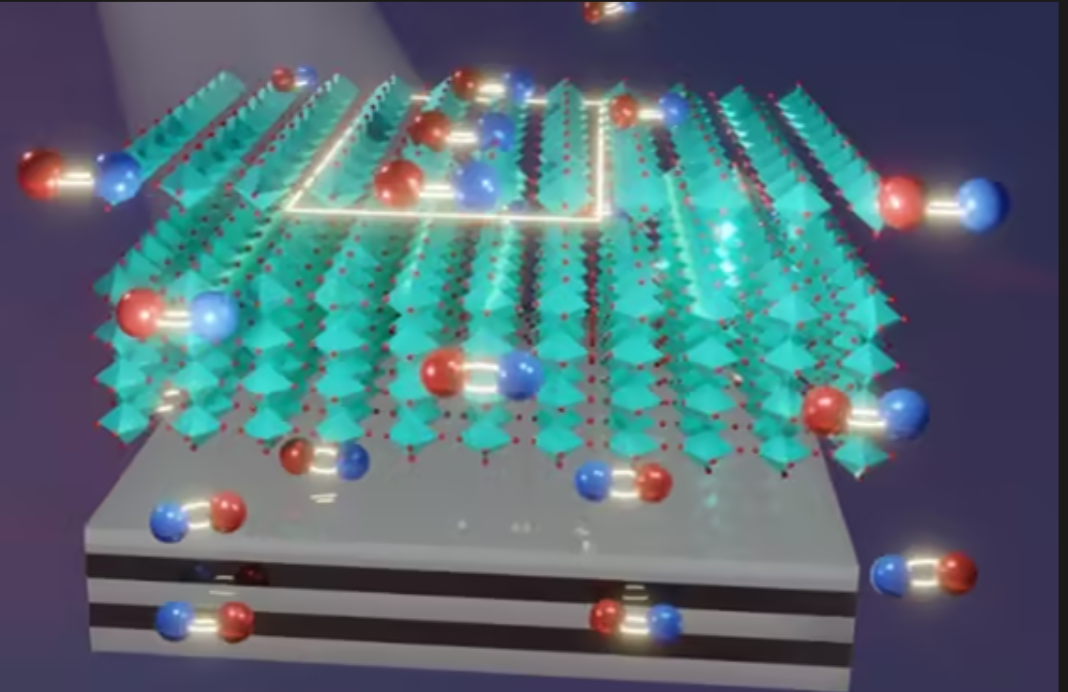
新加坡初创公司Nexstrom于2026年9月22日宣布,已完成由Xora Innovation领投的种子轮融资,金额为1200万美元。这笔资金将用于其名为“北极星”(North Star)的设备的商业化,该设备可将二维半导体材料——过渡金属二硫化物(TMD)直接生长到300毫米(12英寸)晶圆上。09-22 2026奕斯伟计算通过港交所聆讯,RISC-V赛道有望迎来“第一股”
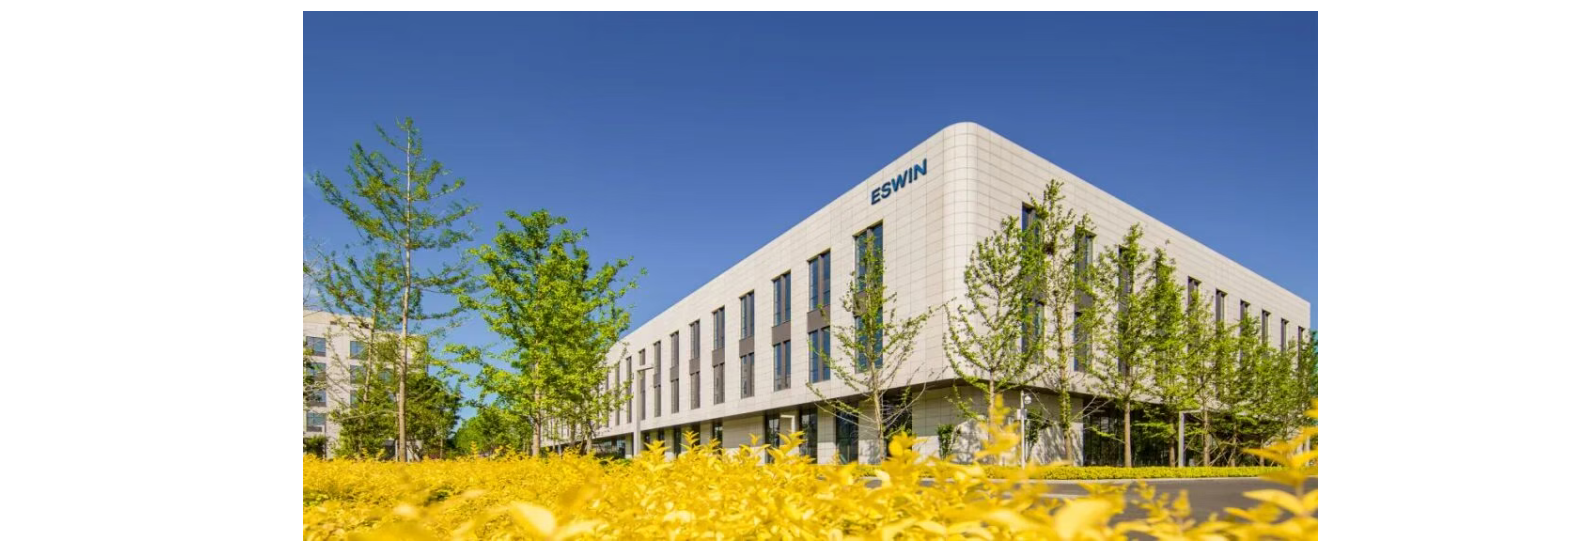
9月21日,北京奕斯伟计算技术股份有限公司(以下简称“奕斯伟计算”)顺利通过香港联合交易所主板上市聆讯,距离正式登陆资本市场更进一步,有望成为“RISC-V第一股”,填补RISC-V芯片赛道的上市标的空白。在x86与ARM架构长期主导的全球芯片市场中,RISC-V凭借开源开放、灵活、模块化、高能效等特性,迅速成长为计算架构第三极,被认为是AI时代的原生计算架构。随着智能终端、汽车电子、工业控制、A09-18 2026首版芯片一次成功率,跌至5%!
首版芯片一次成功率,跌至5%!西门子EDA与威尔逊研究集团(Wilson Research Group)近日联合发布《2026功能验证研究》报告。其中最受关注的一项数据是:在IC/ASIC受访项目中,仅有5% 的团队实现了首版芯片(First Silicon)一次成功,而2024年这一比例为14.4%。09-16 2026面板厂,剑指光互连
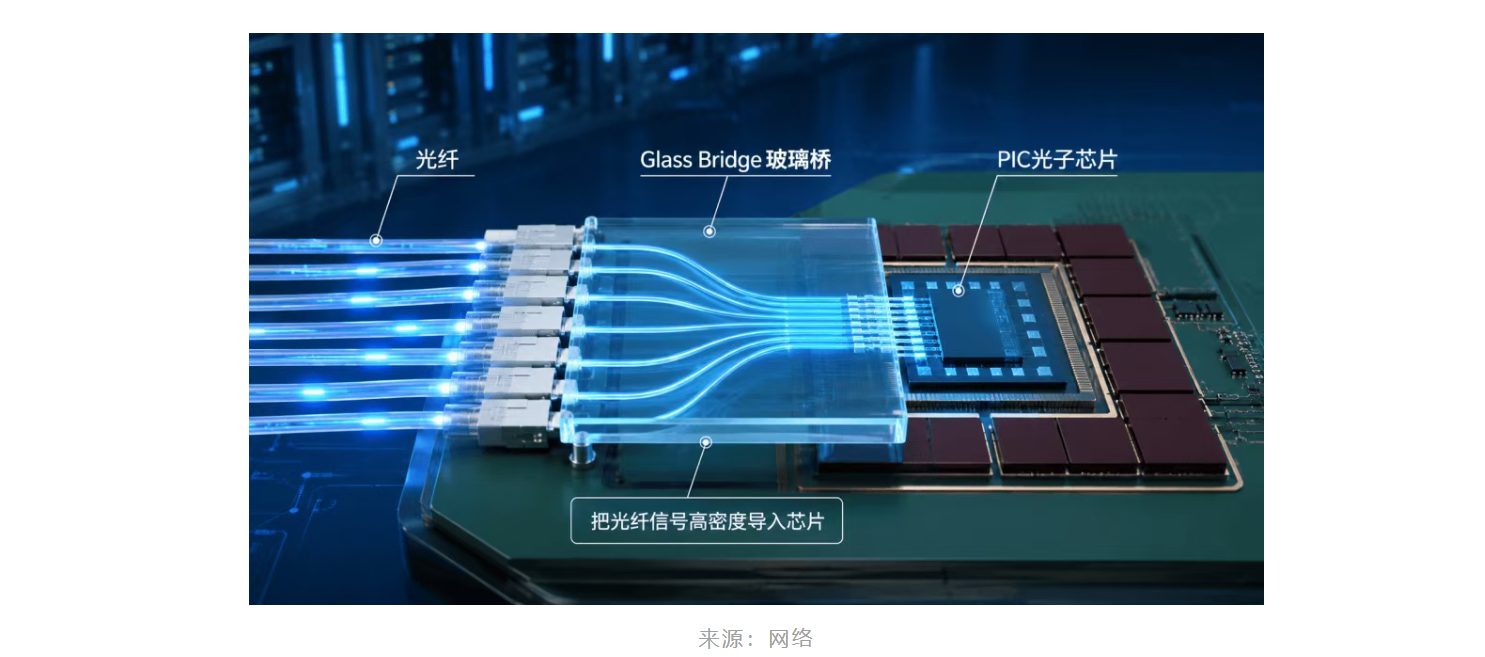
从“卖厂房”到“做光互连”回溯过去两年,面板厂商在半导体领域的主要动作更多集中在资产处置层面,不少闲置面板厂房被转售给先进封装企业改造使用。群创将台南Fab4厂房以逾171亿新台币出售给台积电,改造为台积电先进封装厂AP8;台南Fab5厂房则出售给日月光半导体,用于先进封装产能扩建。友达同样进行了厂房交易,新竹Gen3.5厂以68.98亿新台币转让力成,用于高端面板级扇出封装FOPLP扩产。这一系09-09 2026成熟芯片,供应紧张,缺货到2030年?
半导体先进制程、封装产能持续紧绷,而AI应用周边所需的成熟制程芯片究竟会吃紧到何时,目前IC设计与半导体业界普遍认为,时间一定会比COVID-19疫情后的芯片缺料延续更久,多数声音评估,至少到2028年,都还必须积极大抢料,涨价也恐成为新常态。业界人士透露,也有些悲观看法认为,甚至到2030年,供需紧张都未必会回稳。这当中,IC设计业界的「供应链管理」手腕,成为与大客户、供应商之间重要的谈判筹码。09-07 20261c DRAM,竞争激烈
SK海力士正在迅速扩大其10纳米级第六代(1c)DRAM的产能份额。由于1c DRAM将作为核心芯片堆叠HBM,并应用于下一代高带宽内存(HBM4E),该公司似乎正在加速其工艺转型。随着服务器和人工智能(AI)领域对高价值内存的需求不断增长,SK海力士与三星电子和美光之间向更精细工艺转型的竞争也日趋激烈。据业内人士7日透露,SK海力士1c DRAM的市场份额从今年第一季度的约10%增长到第二季度的08-26 2026意料之外的AI大赢家:与芯片无关
人工智能的蓬勃发展使科技公司备受瞩目,但台湾最大的人工智能赢家之一却与芯片无关——它是一家家具零部件制造商,其创始人如今已成为台湾首富。King Slide Works 生产橱柜铰链和抽屉滑轨等零部件,也生产人工智能服务器机架使用的导轨。这听起来或许平平无奇,但这些导轨支撑着极其沉重的服务器,同时还要保证服务器的散热。任何故障都可能造成数百万美元的损失。随着全球竞相建设数据中心,King Slid08-24 2026博通、AMD、英伟达:三种不同的AI芯片战略
市场对博通、AMD和英伟达的估值各不相同,因为市场认为它们在人工智能技术栈中扮演着不同的角色。衡量这种差异的关键指标是每家公司对人工智能系统的掌控程度,而不仅仅是芯片本身,你可以将其理解为它们的“人工智能系统控制份额”。指标:人工智能系统控制份额在我看来,AI系统控制份额是指一家公司通过销售包含硬件、软件和参考架构的完整平台(而非仅仅销售单个AI组件)所获得的AI收入份额。简单来说,就是卖整张披萨08-20 2026国产存储ATE,迎来拐点!
08-18 2026爱仕特获数亿元B轮融资落户杭州,构筑碳化硅双增长引擎
08-14 2026铜缆,接近极限
随着光互连在 AI 集群连接中发挥越来越重要的作用,数据中心网络结构正在经历又一次架构转变,并扩展到规模化领域,影响整体拓扑设计。以往对规模化部署的定义通常是:使用铜缆互连的单个机架,程序员使用内存语义进行编程。但这种定义正变得越来越模糊。Rambus的研究员兼杰出发明家 Steven Woo 表示:“过去那种向上扩展用铜缆、向外扩展用光纤的规则正在变得模糊。随着机架内部数据速率的提升,铜缆在损耗08-10 2026存储,再被看好
存储,再被看好08-07 202612英寸硅片,开始缺货了?
08-05 2026三星晶圆厂,要挣钱了!
据报道,三星电子晶圆代工业务部门的目标是在今年下半年实现100%的产能利用率。目前产能利用率估计在70%至80%之间,鉴于订单积压和合同进展情况,三星内外普遍认为实现这一目标几乎是板上钉钉的事。自2024年以来,晶圆代工生产线产能利用率一直低于50%,长期低迷。如今,随着生产线在近一年来首次接近满负荷运转,预计该业务部门长期存在的产能不足问题将迎来转机。据业内人士3日透露,产能利用率的提升主要得益08-03 2026日本半导体材料,太强了
日本半导体材料,太强了07-31 2026芯片产能,快被抢光了?
当下,AI芯片供应链正在发生一场不太显眼、却可能影响未来产业格局的变化。表面上看,AI芯片的角逐是架构、算力和能效的较量;但在供应链深处,争夺的却是一类极为稀缺的战略资源——未来三到五年的晶圆代工、HBM、先进封装以及光互连产能。从英伟达累计高达1190亿美元的供应链承诺,到美光的16份战略客户协议,再到三星与博通开创的“存储+代工+封装”一体化交付,Soitec的硅光材料供给所收取的保证金,无不07-24 2026玻璃分装,真的要来了
玻璃封装,真的要来了早在几年前,玻璃芯基板就已被视为高端封装的一种潜在解决方案。但为什么玻璃封装被讨论了这么多年,至今仍未真正迎来大规模应用?07-22 20261nm后的芯片技术
极紫外 (EUV) 系统、立体打印(volumetric printing)和 2D 材料都在不断发展,以制造尺寸小于 1nm 的下一代高性能半导体结构。未来几年内实现 1 纳米以下芯片的前景正变得越来越现实,比利时 imec 的技术路线图和 IBM 最近宣布的0.7 纳米技术都突显了这一点。这正在推动新型工艺技术的发展。如今的极紫外光刻系统体积庞大且价格昂贵,研究人员正在探索制造微型晶体管的新方07-20 2026Marvell最强交换机芯片:3nm,100.4 Tb/s
对于现代高性能计算和人工智能系统而言,高交换机基数(即给定交换机ASIC可以连接的端口数量)与低延迟和高带宽一样重要。理想情况下,我们需要一个能够实现所有这些功能的巨型交换机,其ASIC插槽的大小相当于六个12英寸方形硅晶圆。但这样一台巨型交换机也会带来自身的问题,这就是为什么我们仍然像划分计算和存储一样划分网络的原因。然而,平衡基数、延迟和带宽这三个不同维度正是交换芯片设计者的职责所在。Inno